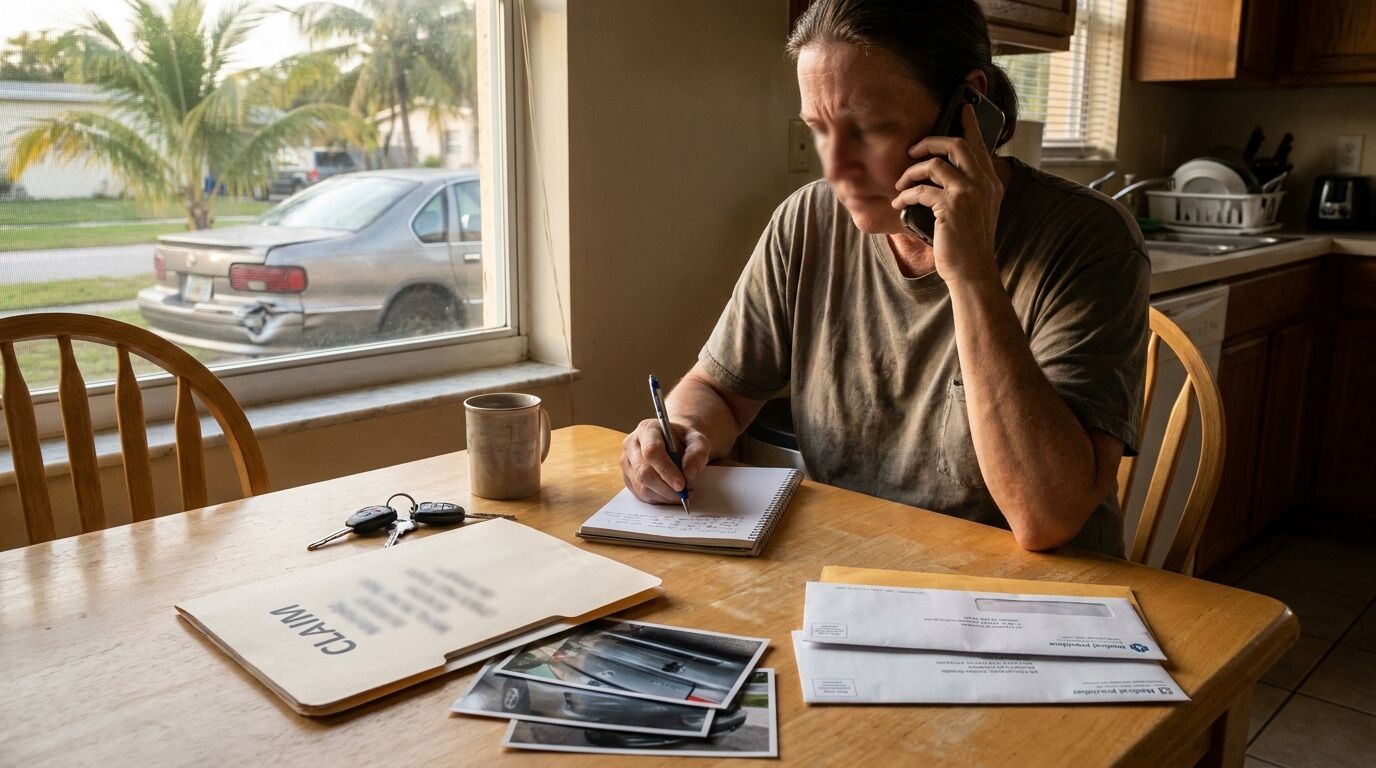
El agente de seguros que te llama dos días después de un accidente es amable, simpático y a menudo genuinamente agradable. Además, es un negociador capacitado empleado por una compañía cuyo beneficio depende de pagarle lo menos posible, llamándote justo cuando estás sufriendo, ausente del trabajo y, con mayor probabilidad, dispuesto a recibir dinero rápido. Ambas cosas son ciertas a la vez, y olvidar la segunda es el error más caro que cometen las víctimas de accidentes.
Nada de ese llamado es casual. Las preguntas están diseñadas, el momento está planeado y la acuerdo oferta inicial está diseñada. Los Ajustadores resuelven miles de casos claim; usted tendrá que manejar un puñado de ellos en su vida. Esa asimetría, no la deshonestidad, es lo que hace que la experiencia sea peligrosa.
Este artículo explica las tácticas que los ajustadores realmente utilizan tras los accidentes en Miami, qué decir y qué no decir, y cuándo la ley de Florida sanciona a un asegurador por pasar de una negociación justa a una conducta de mala fe. Si un ajustador ya está llamando en relación con su accidente, abogados de accidentes de auto en Miami En Mausner Group Injury Lawyers ofrecemos consultas gratuitas y llamar a nosotros nos permite obtener ventajas para el asegurador, no para usted.
Las tácticas, en el orden en que las conocerás
La llamada rápida y amena desde el primer momento
La compañía de seguros del conductor responsable suele llamar en cuestión de días, antes de que sepa la magnitud de sus lesiones. La técnica de la calidez es real: la gente responde con amabilidad con información, y la información es lo que determina el precio de tus reclamación servicios.
La declaración grabada
Se le dirá que una declaración grabada es una práctica habitual y necesaria. Desde la aseguradora del otro conductor, no es así. la evidencia Su propósito es bloquear su cuenta de manera anticipada, antes de que usted entienda las lesiones que sufrió, y recopilar frases para su uso posterior. "Me siento mejor" se convierte en que las lesiones fueron leves. "No lo vi" se convierte en puntos de responsabilidad bajo el 51 por ciento de Florida, que explicamos en nuestra negligencia comparativa guía. No está obligado a entregar una declaración grabada a la aseguradora del otro lado, y no debería hacerlo sin el asesoramiento de un abogado.
La Autorización Médica para el Colchón
Una divulgación general permite al asegurador analizar toda su historia médica para encontrar cualquier factor que pueda haber contribuido a las lesiones: una dolencia de espalda antigua, un accidente anterior, una resonancia magnética de hace una década. Los aseguradores tienen derecho a obtener los registros relevantes para la lesión en claimcuestión, no el expediente completo de la persona. Nunca se deben firmar autorizaciones generales tal como se presentan.
El Quick Lowball
Una verificación ofrecida en las primeras semanas, a veces en tu propia casa, se realiza mucho antes de que nadie sepa si tu hombro necesita cirugía. Aceptarla libera el compromiso para reclamación siempre; no hay posibilidad de volver a realizar la prueba cuando el resultado de la resonancia magnética vuelva a ser peor. El dinero adelantado es barato precisamente por esa razón.
El juego de retraso
Cuando el dinero rápido no llega, el tiempo se convierte en el arma: llamadas no contestadas, solicitudes repetidas de documentos, "claim claimsigue en proceso de revisión". El retraso funciona porque las facturas se acumulan y la desesperación genera descuentos. Además, también se incumple discretamente el plazo de presentación de la póliza, que es el reloj preferido de los aseguradores.
El Archivo de Vigilancia
En las reclamaciónredes sociales públicas, puedes esperar que alguien las lea y, a veces, que un equipo de investigadores también las observe. Una sola foto de ti sonriendo en un barbacoa se convierte en la prueba A de que estás bien. La lección no es la paranoia; es que ambos lados están documentando tu reclamación comportamiento, y solo uno de ellos te lo dice.
El argumento del déficit de tratamiento
Cada semana, desde el accidente hasta la primera consulta y cada seguimiento perdido, se convierte en un argumento de que realmente no se sufrió daño. Florida profundiza esto con la norma de PIP de 14 días que ya hemos analizado en nuestro artículo. Guía sin culpaSi esperas demasiado tiempo, los beneficios se pierden de inmediato.
Qué hacer en su lugar
El plan de acción contra el fraude es breve. Informa a tu propia compañía de seguros de inmediato, como lo exige tu póliza, y sé conciso y preciso. Reúne los testimonios escritos de la aseguradora de la otra parte. No firme nada, especialmente autorizaciones y liberaciones médicas, sin revisarlos primero. Solicita atención médica de inmediato y sigue el plan de tratamiento, porque el reclamación expediente médico es la reclamación clave. Guarda todo: fotos, facturas, el reclamación número, cada letra. No uses redes sociales sobre el accidente en absoluto. Y antes de aceptar cualquier oferta, averigua qué vale realmente, porque solo se puede venderlo una vez.
Cuando la negociación dura se convierte en mala fe
La ley de Florida tolera negociaciones duras. No tolera a una aseguradora que se niegue a llegar a un acuerdo cuando podría y debería hacerlo, que falsee los términos de la póliza o que se quede sin actividad sin fundamento. El artículo 624.155 de los estatutos de Florida da claima las aseguradoras un recurso de buena fe, precedido por un aviso formal de recurso civil que da a la aseguradora un plazo para resolver el problema. En el caso adecuado, la exposición de mala fe hace que la aseguradora sea responsable más allá de los límites de su póliza propia, lo que cambia completamente la negociación. La mala fe es una herramienta técnica y procesal para los abogados, pero usted debe saber que existe, porque las aseguradoras fijan los precios de claimforma diferente cuando el otro lado sabe cómo utilizarla.
La verdadera razón por la que las reclamaciones se resuelven con mejores resultados
Los conciliadores evalúan dos números: reclamación el valor que tiene su caso en los tribunales y lo que aceptará. Sin representación, estos números están muy distantes y la diferencia es la margen de la aseguradora. La representación reduce esa diferencia, porque la alternativa de la aseguradora a pagar de manera justa se convierte en que juicio debe contratar personal y podría perder dinero. Esto, más que cualquier truco de negociación, es por qué una llamada telefónica a un abogado cambia la ecuación. Página de accidente automovilístico prácticas de Miami explica cómo tratamos a los aseguradores desde la primera llamada hasta el final juicio.
Preguntas frecuentes sobre los asesores de seguros
¿Tengo que dar una declaración grabada a la compañía de seguros?
No con la aseguradora del otro conductor, y no deberías hacerlo sin asesoramiento legal. Tu póliza propia requiere la cooperación de tu propia aseguradora, que puede incluir una declaración, pero incluso eso debería ser veraz y breve. Las declaraciones registradas sirven para proteger tu situación financiera antes de que se conozcan los detalles de tus lesiones.
¿Debería aceptar la primera oferta de la compañía de seguros?
Casi nunca. Las primeras ofertas se hacen antes de que se conozca la magnitud completa de las lesiones y tienen un precio para cerrar reclamaciónla operación lo más barato posible. Aceptarlas libera a la persona de reclamación tener que volver a intentarlo si su condición empeora.
¿Qué no debería decir a un asesor de seguros?
Evite especular sobre la culpabilidad, minimizar los daños o narrar detalles que vayan más allá de los hechos básicos. Se utilizan expresiones como "Estoy bien" o "No los vi" para restar valor y desviar la atención de la culpabilidad. Ofrezca los reclamación datos básicos y deje que la investigación determine el resto.
¿Puede la compañía de seguros ver mis redes sociales?
Sí, y en muchos reclamacióncasos sí lo hará. Los mensajes públicos se recopilan y se utilizan para afirmar que tus lesiones son exageradas, a menudo sin tener en cuenta el contexto. La práctica más segura durante una situación de reclamación emergencia es no publicar nada sobre tus actividades, tu salud ni el accidente.
¿Qué es la mala fe en el seguro en Florida?
Una aseguradora que niegue un acuerdo servicio razonable que debería haber aceptado, falsee la información de la póliza o se demore sin motivo puede ser considerada responsable según la Ley de Florida 624.155, tras haber recibido un aviso de recurso civil que le da la oportunidad de remediar la situación. La demostración de mala fe puede poner a la aseguradora en una situación que va más allá de los límites de su póliza.
¿Cuánto tiempo tengo antes de que el asegurador ya no tenga que tratar conmigo?
En Florida se otorgan dos años a partir del accidente para presentar una demanda, y la obligación de la aseguradora de negociar de manera significativa termina en ese momento. Las tácticas de demora están dirigidas hacia ese plazo, por eso un reclamación proceso lento es una razón para contratar un abogado, no para esperar más pacientemente.
Deje que el Ajustador se ocupe de nosotros en cambio
Usted se encarga de la curación. Nosotros nos encargamos de la negociación profesional de su reclamación caso. Los Abogados de Mausner Group de Miami-Dade y el Sur de Florida se ocupan todos los días de los aseguradores, y el socio fundador Eric J. Mausner aporta la experiencia de un ex fiscal a cada caso.
Llamar 305-344-4878 Para una consulta gratuita, disponible las 24 horas del día, los 7 días de la semana. No pagas nada a menos que gane nuestro equipo.
Este artículo tiene como objetivo únicamente informar a los lectores y no constituye asesoramiento legal. Los términos legales de la Florida que se mencionan incluyen la Florida Stat. 624.155, 627.736, 768.81 y 95.11. Las leyes pueden cambiar; consulte a un abogado licenciado de la Florida para obtener asesoramiento específico para su situación.
