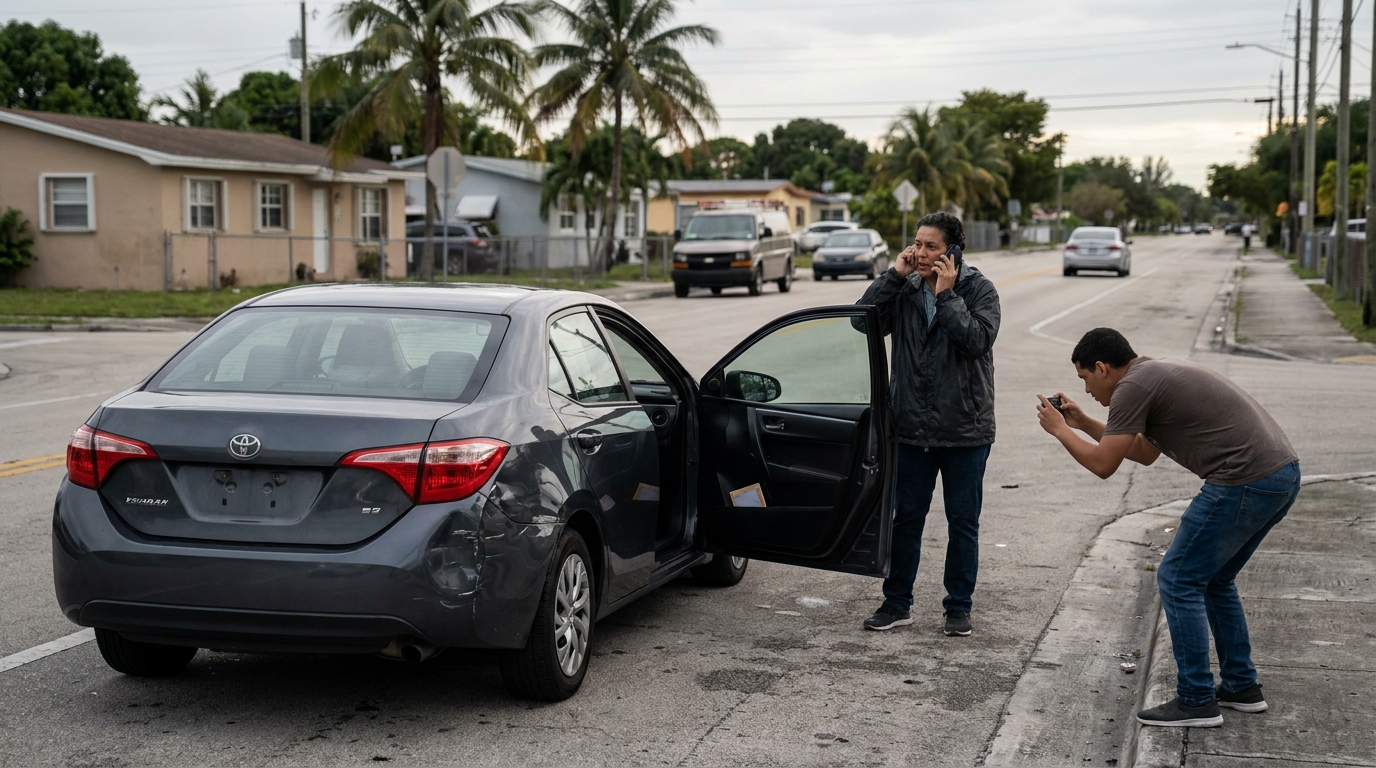
Alrededor de uno de cada cinco conductores de Florida no tiene seguro en absoluto, lo que representa uno de los peores índices de no cobertura del país. Los estudios de la industria de seguros han clasificado constantemente a Miami-Dade como el epicentro del problema. A esto hay que añadir que los conductores solo tienen la cobertura mínima requerida por la Florida, que ni siquiera cubre la responsabilidad por lesiones corporales, y la realidad es clara: cuando te lesionas gravemente en un accidente en Miami, es muy probable que el conductor responsable no tenga ni siquiera la posibilidad de pagarle.
La respuesta que proporciona la ley de Florida es la cobertura para automovilistas no asegurados, en inglés UM, un complemento opcional de su póliza de auto que actúa como complemento y paga lo que el conductor responsable no puede. En nuestra práctica, la cobertura UM determina resultados de lesiones más graves que casi cualquier otro factor individual. Además, es la parte de la póliza que los conductores más a menudo optan por no incluir, generalmente sin entender lo que están renunciando.
Este artículo explica cómo funcionan realmente los seguros de UM reclamación, la diferencia entre los casos sin seguro y con bajo nivel de cobertura, las reglas de acumulación que multiplican la cobertura y por qué una reclamación reclamación contra tu propia compañía de seguros es una negociación real, no una formalidad. Si has sido atropellado por un conductor sin seguro o con bajo nivel de cobertura en cualquier lugar de Florida del Sur, los accidente automovilístico abogados de Miami de Mausner Group Injury Lawyers ofrecen consultas gratuitas 305-344-4878.
Por qué Miami es el epicentro de los conductores sin seguro
El problema de la falta de seguro en Florida es estructural. El estado exige solo el seguro de responsabilidad civil por daños a terceros y el seguro de responsabilidad civil por daños corporales para registrar un automóvil; la cobertura de responsabilidad civil por lesiones corporales, la póliza que paga a las personas que les causan daño, no es obligatoria para la mayoría de los conductores. Por lo tanto, incluso muchos conductores "asegurados" de Florida no están asegurados en la medida en que eso importa para una víctima de un accidente. A esto hay que añadir los conductores que no tienen ningún seguro en absoluto, las suspensiones de registro y la cobertura caducada, y las carreteras del Sur de Florida albergan una enorme cantidad de vehículos que no pueden pagar el daño que causan.
Esta realidad modifica la forma en que se presentan claimlas lesiones. Como explicamos en nuestro artículo Guía de PIP de Florida, La cobertura sin culpa propia cubre los primeros $10.000 de los gastos médicos, independientemente de la culpa, pero los primeros $10.000 no se pagan en el primer contacto con una cirugía. Además de la cobertura PIP, un caso grave reclamación requiere una póliza de responsabilidad civil para poder actuar, y en Miami-Dade, con demasiada frecuencia, no existe tal cobertura.
Qué realmente hace la cobertura de UM
La cobertura para automovilistas no asegurados, regulada por la Sección 627.727 de los Estatutos de Florida, convierte a su propia compañía de seguros en el sustituto del conductor responsable de la lesión. Paga lo que la cobertura de lesiones corporales de ese conductor habría pagado: gastos médicos más allá de la cobertura de PIP, pérdida de ingresos y dolor y sufrimiento, hasta los límites de su seguro de responsabilidad civil.
UM se aplica en más situaciones de las que la mayoría de la gente se da cuenta:
- El caso clásico de negligencia, en el que el conductor responsable no tiene cobertura para lesiones corporales
- El caso de subasistencia, en el que el conductor tiene cobertura, pero los daños son mayores que esa cantidad, y la compañía de seguros de accidentes paga la diferencia por encima de los límites establecidos.
- Accidentes con fuga del conductor, en los que nunca se identifica al conductor, un escenario constante en Miami que se observa desde los distritos nocturnos hasta las calles residenciales.
- Usted como peatón o ciclista, atropellado por un conductor sin seguro mientras ni siquiera estaba en su propio vehículo
- Los pasajeros, que pueden reclamación estar cubiertos por la póliza de UM del vehículo de alquiler y, a veces, por la cobertura de su propia casa.
La ley de Florida toma la cobertura de UM en serio tanto que las aseguradoras deben ofrecerla siempre que la póliza incluya cobertura por lesiones corporales, y una negativa solo será válida si se presenta por escrito en un formulario aprobado. Una negativa de UM que la aseguradora no pueda documentar debidamente puede ser impugnada, lo cual ha salvado más de un caso catastrófico.
Enjambramiento: el multiplicador que la mayoría de los conductores no sabe que ha elegido
Florida permite la cobertura de UM acumulada, que multiplica los límites según el número de vehículos incluidos en la póliza. Dos automóviles con $100.000 en cobertura de UM acumulada significan $200.000 disponibles para usted reclamación. La cobertura no acumulada, vendida con descuento, limita el monto a un único límite independientemente del número de vehículos que usted asegure.
La elección se realiza sobre un formulario que la mayoría de la gente firmó hace años y que no recuerda. Después de un grave accidente, descubrir si el plan de salud de la persona está manipulado y si la elección de manipulación se realizó de forma válida es una de las primeras cosas que comprobamos, ya que la respuesta puede duplicar o triplicar el dinero disponible. Las familias con múltiples pólizas añaden otra capa, ya que la cobertura de familiares residentes a veces también se puede obtener. Nada de esto se solicita voluntariamente por parte del asegurador. Se encuentra de forma automática.
Un UM Reclamación es una situación adversaria Reclamación
Aquí está la parte que sorprende a la gente: una vez que presentas una reclamación de UM reclamación, tu propia compañía de seguros se toma el lugar del conductor no asegurado y lo defiende exactamente como lo haría la aseguradora de la otra parte. El ajustador que evalúa tu reclamación de UM no reclamación es tu defensor. Él o ella impugnará los hechos del accidente, cuestionará tu tratamiento, te remitirá a los médicos que elija y argumentará tu culpa comparativa según el límite del 51 por ciento que abordamos en nuestra negligencia comparativa guía.
Todo lo que se menciona en nuestra guía para tratar con los agentes de seguros se aplica a claimlas pólizas de UM, con una adición: su póliza impone obligaciones de cooperación en su contra, incluyendo plazos, requisitos de notificación y, a veces, una declaración jurada. No cumplir con una condición de la póliza puede hacer que pierda la cobertura que pagó durante años de primas, lo cual es otra razón por la que claimlas pólizas de UM se benefician de la asistencia de un asesor jurídico desde el inicio.
El lado opuesto es la apalancamiento. La ley de buena fe de Florida se aplica con especial vigor a las compañías de seguros de Florida, y una compañía que subestima los beneficios documentados reclamación dentro de sus límites corre el riesgo de verse expuesta más allá de esos límites. Las compañías de seguros ajustan reclamaciónsus tarifas en consecuencia.
La arruga del atropello
Los números de accidentes con fuga en Miami son notorios, y para las víctimas de lesiones el camino jurídico pasa directamente por la Universidad de Miami: Un conductor fantasma es un conductor sin seguro. Dos puntos prácticos determinan estos casos. En primer lugar, reportar el accidente a la policía de inmediato, ya que la pronta comunicación ayuda a cualquier investigación y cumple con los requisitos de la póliza para vehículos claimfantasma. En segundo lugar, la evidencia de los casos de vehículos no identificados, desde la transferencia de pintura y los patrones de daño hasta los testimonios de testigos y las imágenes de cámaras cercanas, ya que las aseguradoras a veces niegan que otro vehículo haya estado involucrado en absoluto. Hemos abordado cómo estos problemas se presentan para los pasajeros en nuestro artículo Artículos sobre bicicletas eléctricas y motocicletas, En estos casos, claimlos accidentes de atropello y fuga son aún más comunes.
Qué hacer, antes y después
Antes de cualquier accidente: Compre UM, compre lo máximo que pueda permitirse y comprelo en paquetes. Es rutinariamente la cobertura más económica de una póliza en Florida y es la única que protege a su familia contra el uno de cada cinco conductores que no llevan ningún seguro.
Tras un accidente con un conductor no asegurado o con una cobertura insuficiente: reciba atención médica dentro del plazo de 14 días para presentar la reclamación por lesiones personales, reporte el accidente, notifique a su compañía de seguros sobre un posible caso de incapacidad temporal reclamación sin dar declaración escrita sobre la culpa o los daños hasta que reciba asesoría, y recojá los documentos de la póliza, incluidos los formularios de selección de casos de incapacidad temporal. Luego, haga la reclamación valoración del daño antes de negociar con una compañía que conozca el plazo de presentación de reclamos de dos años establecido por nuestra organización. plazo de prescripción guía mejor que tú. La nuestra Página de accidente automovilístico prácticas de Miami explica cómo manejamos los casos de UM desde la notificación hasta la resolución juicio.
Preguntas frecuentes sobre Claimlos conductores sin seguro
¿Qué sucede si me atropella un conductor sin seguro en Florida?
La cobertura PIP propia cubre la primera etapa de los gastos médicos, y además, la cobertura para conductores sin seguro, si la tiene, cubre lo que el conductor responsable no puede cubrir: los costos médicos que no puedan ser reembolsados, los salarios perdidos y el dolor y el sufrimiento hasta los límites de la cobertura de responsabilidad civil. Sin la cobertura de responsabilidad civil, el proceso de recuperación a menudo depende de si el conductor responsable tiene activos, lo cual es poco frecuente.
¿Es necesaria la cobertura para automovilistas no asegurados en Florida?
No, pero las aseguradoras deben ofrecerlo con cualquier póliza que incluya responsabilidad por lesiones corporales, y solo se puede rechazarlo por escrito en un formulario aprobado. Una rechazo no documentado de forma adecuada puede ser impugnado tras un accidente, lo que a veces puede restaurar la cobertura que la aseguradora afirma que fue denegada.
¿Cuál es la diferencia entre las reclamaciones de conductores no asegurados y con bajo nivel de cobertura?
Una cobertura no asegurada reclamación implica que el conductor no tenga cobertura para lesiones corporales; una cobertura insuficiente reclamación implica que el conductor tenga límites de cobertura demasiado bajos para los daños sufridos, en cuyo caso la compañía de seguros pagará la cantidad superior a los límites de cobertura. En Florida, ambos casos se gestionan de acuerdo con las mismas disposiciones de la póliza de la compañía de seguros.
¿Qué es la cobertura de UM stacked?
El apilamiento multiplica los límites de la cobertura de UM en función del número de vehículos incluidos en el seguro. Por ejemplo, $100.000 de cobertura de UM con dos vehículos proporciona $200.000. La cobertura sin apilamiento se limita al límite individual. La elección se realizó sobre un formulario firmado y la verificación posterior a un accidente grave es esencial, ya que la diferencia a menudo es la causa de todo el problema.
¿Se aplica la cobertura de UM a los accidentes de atropello y fuga?
Sí. Un conductor no identificado se considera no asegurado, lo que hace que la compañía de seguros sea la opción de recuperación en los frecuentes accidentes de fuga de Miami. Informe la colisión a la policía de inmediato y conserve cualquier la evidencia otro vehículo, ya que las aseguradoras analizan detenidamente las reclamaciones por vehículos fantasma.
¿Mi propia compañía de seguros luchará contra mi UM reclamación?
Espera que así sea. En un caso de responsabilidad civil reclamación, tu aseguradora se pone en la piel del conductor responsable y lo defiende de manera adecuada, impugnando la culpa, los daños y el tratamiento recibido. reclamación Es una negociación real con plazos y condiciones de la póliza, y la ley de mala fe de Florida es el contrapeso que mantiene a los aseguradores honestos.
Si usted fue atropellado por un conductor que no tiene seguro, aún puede tener un caso sólido
La cobertura que salva estos casos suele estar incluida en tu póliza de seguro, y la lucha por que tu aseguradora la pague es la que maneja Mausner Group Injury Lawyers claimen todo Miami-Dade y el sur de Florida.
Llamar 305-344-4878 Para una consulta gratuita, disponible las 24 horas del día, los 7 días de la semana. No pagas nada a menos que gane nuestro equipo.
Este artículo tiene como objetivo únicamente informar a los lectores y no constituye un asesoramiento legal. Los términos legales de la Florida que se mencionan incluyen la Florida Stat. 627.727, 627.736, 624.155, 768.81 y 95.11; las estadísticas sobre conductores sin seguro de los estudios del Insurance Information Institute y del Insurance Research Council; y las leyes pueden cambiar; consulte a un abogado de Florida con licencia para obtener asesoramiento específico para su situación.